Um corretor autônomo descobre que perdeu a renovação de uma apólice residencial quando o cliente liga, três dias depois do vencimento, avisando que a casa sofreu um alagamento e o seguro não cobre mais nada.
Ninguém errou de propósito, a apólice simplesmente ficou perdida em uma planilha com dezenas de linhas, sem qualquer alerta que avisasse que aquele vencimento estava chegando.
Esse tipo de falha custa caro de duas formas ao mesmo tempo: o cliente perde a cobertura no pior momento possível, e o corretor perde a comissão de renovação que sustentava boa parte da receita recorrente daquela carteira.
Quanto maior o número de clientes ativos, maior o risco de esse tipo de esquecimento se repetir, porque a planilha que funcionava bem com quinze apólices simplesmente não escala para cinquenta ou cem.
Neste artigo, você vai entender por que corretoras pequenas perdem comissão por falta de controle de vencimento, como um sistema organiza a carteira e automatiza o alerta de renovação, de que forma rastrear a comissão real recebida por apólice, e o que avaliar na hora de escolher uma ferramenta para dar conta dessa rotina sem depender de memória.
Por que corretoras de seguro perdem comissão por falta de controle de vencimento de apólice?
O problema raramente nasce de descuido do corretor com o cliente, e sim da ausência de um processo que sinalize, com antecedência suficiente, que uma renovação está se aproximando. Sem esse aviso, a falha só aparece quando já é tarde para evitá-la.
Como a apólice vence e o corretor só descobre depois do sinistro do cliente
O cenário do alagamento descrito no início não é exceção, é a forma mais comum de descobrir que uma apólice venceu sem renovação: o cliente precisa acionar o seguro e descobre, no pior momento, que a cobertura já não existe mais. Até esse momento, a apólice vencida era só mais uma linha esquecida em uma planilha, sem qualquer sinal visual de urgência.
Esse mesmo esquecimento pontual, quando se repete com frequência, revela um padrão maior: a carteira cresceu além do que o corretor consegue acompanhar de cabeça, e é justamente esse crescimento que torna a próxima falha ainda mais provável.
Carteira de clientes sem visibilidade: o custo de não saber quem vai renovar este mês
Sem uma visão consolidada de quantas apólices vencem em cada mês, o corretor trabalha reativamente, lembrando de renovações apenas quando o cliente entra em contato ou quando percebe, por acaso, que já passou do prazo. Essa falta de visibilidade custa não apenas a comissão perdida da apólice específica, mas também a oportunidade de contato proativo, que costuma fortalecer a relação e abrir espaço para oferecer upgrade de cobertura.
E é exatamente essa ausência de visão de carteira que também dificulta enxergar a próxima falha comum: a diferença entre o que a seguradora efetivamente paga de comissão e o que o corretor esperava receber.
Comissão recebida da seguradora versus comissão lançada no financeiro: a diferença que ninguém confere
Sem um controle que compare, apólice por apólice, o valor de comissão esperado com o valor efetivamente recebido, divergências passam despercebidas com facilidade. Uma comissão paga a menor, um atraso no repasse ou um erro de cálculo da seguradora só são identificados quando alguém para para conferir manualmente, o que raramente acontece em uma rotina já sobrecarregada.
O que os maiores corretores de pequeno porte fazem diferente para não perder renovação
É justamente esse conjunto de falhas, vencimento esquecido, carteira sem visão e comissão não conferida, que separa corretoras estagnadas das que crescem de forma consistente. Corretores que conseguem escalar a carteira sem perder renovação têm em comum um processo estruturado de acompanhamento, com alerta automático de vencimento e conferência sistemática de comissão, em vez de depender da própria memória para sustentar a operação inteira.
Como um sistema organiza a carteira de apólices e automatiza o alerta de renovação?
Resolver esses três problemas passa pelo mesmo ponto de partida: centralizar cada apólice em um cadastro único, vinculado ao cliente, à seguradora e à data de vencimento, criando a base sobre a qual todo o resto do controle se apoia.
Cadastro de apólice por cliente, seguradora, vigência e tipo de seguro
Um sistema de gestão permite registrar cada apólice com o cliente correspondente, a seguradora emissora, o período de vigência e o tipo de seguro contratado (no GestãoClick, como um contrato do cliente, com esses dados em campos extras), substituindo a planilha dispersa por um cadastro único que sustenta tanto o controle de renovação quanto o controle financeiro discutido mais adiante.
Campos obrigatórios no cadastro de apólice
Um cadastro completo deveria conter, no mínimo: número da apólice, seguradora emissora, data de início e término da vigência, valor do prêmio, percentual de comissão combinado e dados de contato do cliente para eventual comunicação sobre a renovação.
Como categorizar por ramo: auto, vida, residencial, empresarial
Categorizar cada apólice pelo ramo de seguro, como auto, vida, residencial ou empresarial, permite segmentar tanto o controle de vencimentos quanto a análise de rentabilidade por tipo de produto, uma segmentação que se torna especialmente útil na análise financeira tratada mais à frente.
Configuração de alerta de renovação com antecedência definida por tipo de seguro
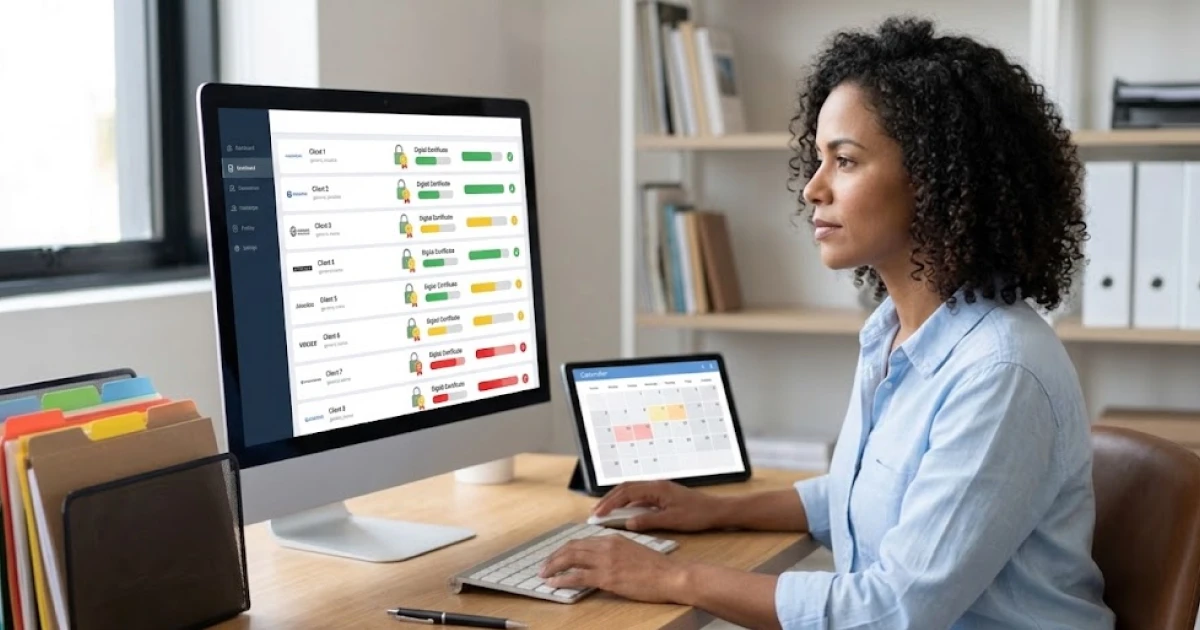
Com o cadastro estruturado por ramo, dá para criar na agenda o compromisso de renovação com antecedência diferente conforme o tipo de seguro, com lembrete por e-mail, SMS ou WhatsApp, já que uma apólice empresarial complexa pode exigir mais tempo de negociação do que um seguro auto simples. É esse aviso programado que elimina o cenário do alagamento descrito no início: o corretor passa a ser avisado semanas antes do vencimento, e não depois que o cliente já sofreu o prejuízo.
Visão de carteira por mês de vencimento: o painel que o corretor precisa ter toda segunda-feira
Além do alerta individual, uma visão consolidada mostrando quantas apólices vencem em cada mês resolve diretamente o segundo problema apontado antes, a falta de visibilidade da carteira como um todo. Os relatórios de contratos permitem planejar a semana de contatos com antecedência, priorizando quem precisa de atenção mais urgente.
Histórico de renovações por cliente: como usar para oferecer upgrade de cobertura
Esse mesmo controle, quando mantido ao longo de vários ciclos de renovação, revela o histórico de cada cliente: quantas vezes já renovou, se aumentou cobertura, se trocou de seguradora. Esse histórico transforma a renovação de uma tarefa burocrática em uma oportunidade comercial, permitindo ao corretor oferecer upgrade de cobertura no momento certo, em vez de apenas repetir a apólice anterior sem qualquer conversa estratégica com o cliente.
Como calcular e rastrear comissão por apólice sem depender de planilha da seguradora?
Organizada a carteira, o próximo passo é conectar cada apólice ao seu respectivo valor de comissão, resolvendo o terceiro problema apontado no início: a divergência que ninguém confere entre o esperado e o recebido.
Como lançar a comissão prevista no momento da emissão da apólice
No momento em que a apólice é cadastrada, já é possível lançar a comissão prevista como uma conta a receber da seguradora, com o valor calculado pelo percentual combinado, criando a referência que será comparada, mais tarde, com o que a seguradora efetivamente repassar.
Controle de comissão recebida versus comissão esperada: como identificar divergência
Comparar sistematicamente o valor previsto no cadastro com o valor efetivamente recebido é o que transforma uma divergência silenciosa em um dado visível, permitindo ao corretor questionar a seguradora com base em números concretos, em vez de uma suspeita vaga de que “algo não fechou”.
Como lidar com comissão parcelada e com reajuste de prêmio na renovação
Quando o prêmio é pago de forma parcelada pelo cliente, a comissão pode seguir o cronograma de pagamento ou as regras de repasse estabelecidas pela seguradora. Já na renovação, um reajuste de prêmio pode alterar o valor da comissão esperada, o que reforça a importância de recalcular essa previsão a cada ciclo, em vez de simplesmente repetir o valor do ano anterior.
DRE da corretora a partir da comissão: como calcular a margem real por ramo de seguro
Com o histórico de comissão previsto e recebido organizado por apólice, é possível consolidar um demonstrativo de resultado segmentado por ramo de seguro, revelando quais tipos de produto sustentam de fato a receita da corretora e quais têm participação menor do que aparentam no volume total de apólices.
O que avaliar ao escolher um sistema para corretora de seguros de pequeno porte?
Com a lógica de carteira e comissão estabelecida, alguns critérios ajudam a filtrar, entre as opções disponíveis, o que realmente resolve essa rotina específica.
Controle de apólice com alerta de vencimento: o mínimo inegociável
Sem esse controle básico, o sistema não resolve exatamente o problema que motivou a busca por uma ferramenta em primeiro lugar, tornando esse critério o ponto de partida inegociável de qualquer avaliação.
Gestão financeira integrada: faturamento, comissão e fluxo de caixa no mesmo painel
Ter comissão prevista, comissão recebida e fluxo de caixa integrados em um único ambiente evita a fragmentação que já discutimos, reduzindo o risco de uma divergência passar despercebida entre diferentes planilhas ou sistemas isolados.
Facilidade de uso para corretor que opera sozinho sem equipe de TI
A maioria dos corretores de pequeno porte não tem suporte técnico dedicado. Um sistema com curva de aprendizado curta, que não exija configuração complexa, tem muito mais chance de ser efetivamente incorporado à rotina diária, em vez de abandonado após as primeiras semanas de uso.
Custo mensal compatível com a comissão de uma carteira pequena
Vale avaliar se o custo do sistema é proporcional ao tamanho da carteira administrada, evitando comprometer uma fatia desproporcional da própria comissão com uma ferramenta que deveria, na verdade, ajudar a proteger essa receita.
Como migrar a carteira de clientes para o sistema sem perder histórico de apólice?
Escolhido o sistema, a migração da carteira existente precisa ser conduzida com cuidado para não recriar, no início do processo, o mesmo tipo de esquecimento que o sistema deveria eliminar.
Exportação das apólices da planilha atual: como estruturar o arquivo de importação
O primeiro passo é organizar a planilha atual em colunas claras, com cliente, seguradora, vigência e valor de prêmio bem definidos, facilitando a importação dos clientes por planilha e o cadastro das apólices no novo sistema, sem redigitar os dados de cada cliente um a um.
Prioridade de cadastro: apólices com vencimento nos próximos 60 dias primeiro
Se a migração completa levar algum tempo, priorizar o cadastro das apólices com vencimento mais próximo garante que o alerta de renovação já esteja ativo justamente para os casos de maior risco imediato, reduzindo a chance de repetir, durante a própria transição, a falha que motivou a mudança de sistema.
Como validar se todos os dados foram importados corretamente antes de desligar a planilha
Antes de abandonar de vez a planilha antiga, vale conferir uma amostra de apólices já migradas, comparando os dados no novo sistema com o que constava originalmente, garantindo que nenhuma informação relevante tenha se perdido no processo de importação.
Configuração dos alertas de renovação logo após o primeiro cadastro
Assim que as apólices mais urgentes estiverem cadastradas, configurar os alertas de renovação deve ser prioridade imediata, para que o sistema já comece a proteger a carteira desde a primeira semana de uso, e não apenas depois que toda a migração estiver formalmente concluída.
Que indicadores financeiros a corretora de seguros deve acompanhar todo mês?
Com a carteira migrada e os alertas configurados, alguns indicadores agregados ajudam a acompanhar a saúde financeira da corretora além do controle apólice por apólice já discutido.
Comissão prevista versus comissão recebida: a métrica mais importante da corretora
Esse indicador, já discutido no contexto de cada apólice individual, ganha ainda mais valor quando consolidado mensalmente, revelando se existe um padrão recorrente de divergência com determinada seguradora que mereça uma conversa mais formal sobre o repasse.
Taxa de renovação da carteira: como calcular e o que fazer quando cai
Acompanhar o percentual de apólices efetivamente renovadas em relação ao total que venceu no período revela a saúde da retenção de clientes. Uma queda nessa taxa costuma ser o primeiro sinal de que algo no processo de contato ou de oferta precisa ser revisado, antes que o problema se reflita de forma mais severa na receita do mês seguinte.
Receita por ramo de seguro: onde concentrar o esforço comercial do próximo mês
Cruzando esse dado com a margem por ramo já discutida no DRE da corretora, fica mais claro onde vale a pena concentrar esforço comercial no próximo mês, priorizando os ramos que combinam bom volume com boa rentabilidade.
GestãoClick para corretora de seguros: apólice, comissão e cobrança em um só painel
O GestãoClick ajuda a corretora de seguros a centralizar informações financeiras e administrativas, facilitando o acompanhamento de cobranças, comissões e recebimentos relacionados às apólices.
Como o GestãoClick resolve o controle da corretora de pequeno porte
O GestãoClick permite registrar cada apólice como contrato do cliente, com seguradora e vigência em campos extras, criar na agenda o compromisso de renovação com lembrete por e-mail, SMS ou WhatsApp, lançar a comissão prevista no contas a receber e conferir na baixa o valor que a seguradora repassou, e acompanhar o fluxo de caixa da corretora em um único painel. É importante destacar que o GestãoClick controla a operação interna da corretora, sem se integrar diretamente às seguradoras ou à SUSEP, o que significa que o lançamento de comissão e vigência depende do registro feito pelo próprio corretor a partir dos dados recebidos das seguradoras.
Comece o teste grátis e tenha a carteira de apólices organizada esta semana
Teste grátis o GestãoClick e pare de perder comissão por falta de controle de renovação. Tenha mais clareza sobre contratos ativos, datas importantes e oportunidades de renovação.
Perguntas frequentes
Sistema para corretora de seguros se integra com as seguradoras automaticamente?
Não. O sistema organiza a operação interna da corretora, como cadastro de apólices, alertas de renovação e controle de comissão, mas o lançamento de dados como vigência, prêmio e valor de comissão depende do registro manual feito pelo corretor a partir das informações recebidas de cada seguradora.
Como controlar a comissão de seguro recebida da seguradora em um ERP?
Ao cadastrar a apólice, o corretor registra o percentual e o valor de comissão previsto. Quando a seguradora efetua o repasse, esse valor é lançado no financeiro e comparado ao previsto, permitindo identificar rapidamente qualquer divergência entre os dois números.
Corretor de seguros precisa emitir nota fiscal de serviço sobre a comissão?
A comissão recebida pela intermediação de seguros está relacionada à prestação do serviço de corretagem, mas a forma de documentação fiscal deve observar o enquadramento do profissional ou da empresa e a legislação tributária e municipal aplicável. Por isso, não é correto afirmar que todo corretor de seguros necessariamente deve emitir NFS-e da mesma forma, sendo necessário verificar as regras aplicáveis ao caso concreto e ao município.
Como configurar alerta de renovação de apólice por e-mail ou WhatsApp?
Depende da plataforma escolhida, mas muitos sistemas permitem configurar o canal de alerta preferido, seja e-mail interno para o próprio corretor, seja notificação vinculada ao contato do cliente, garantindo que a renovação seja lembrada com a antecedência necessária.
Qual a diferença entre sistema de gestão e software de emissão de apólice?
Um sistema de gestão organiza a operação administrativa e financeira da corretora, como carteira de clientes, comissão e fluxo de caixa, enquanto o software de emissão de apólice, geralmente fornecido pela própria seguradora, é a ferramenta usada para gerar o documento técnico do seguro contratado. Os dois cumprem funções diferentes e costumam ser usados de forma complementar pelo corretor.
 Financeiro